キャッシュレス決済が生活に溶け込んだ今、財布の中身よりPayPayの残高のほうが多い、という方も珍しくありません。ところが、いざ「現金が必要」となった瞬間に手が止まります。券売機、割り勘、地域の集金袋。まだまだ現金でしか動かない場面は残っています。
個人的にPayPayを日常的に使ってきた中で気づいたのは、「PayPayから現金に戻せるかどうかは、残高の種類でほぼ決まる」という一点です。ここを理解しないまま出金ボタンを探しても、いつまでも見つかりません。この記事では、残高の種類ごとの可否から、実際の出金手順、手数料、そして危険な「現金化業者」との付き合い方まで、一通り整理してお伝えします。
この記事で学べること
- 現金化できるのは「PayPayマネー」と「PayPayマネー(給与)」の2種類だけ
- PayPay銀行への出金なら手数料0円、他行は1回100円かかる
- 出金には本人確認(eKYC)の完了が必須で、未完了だとボタン自体が出ない
- PayPayポイントとマネーライトは銀行口座へ直接出金できない仕様
- 「即日現金化」をうたう買取業者はアカウント停止と詐欺の二重リスク
まず確認すべきPayPay残高の4種類
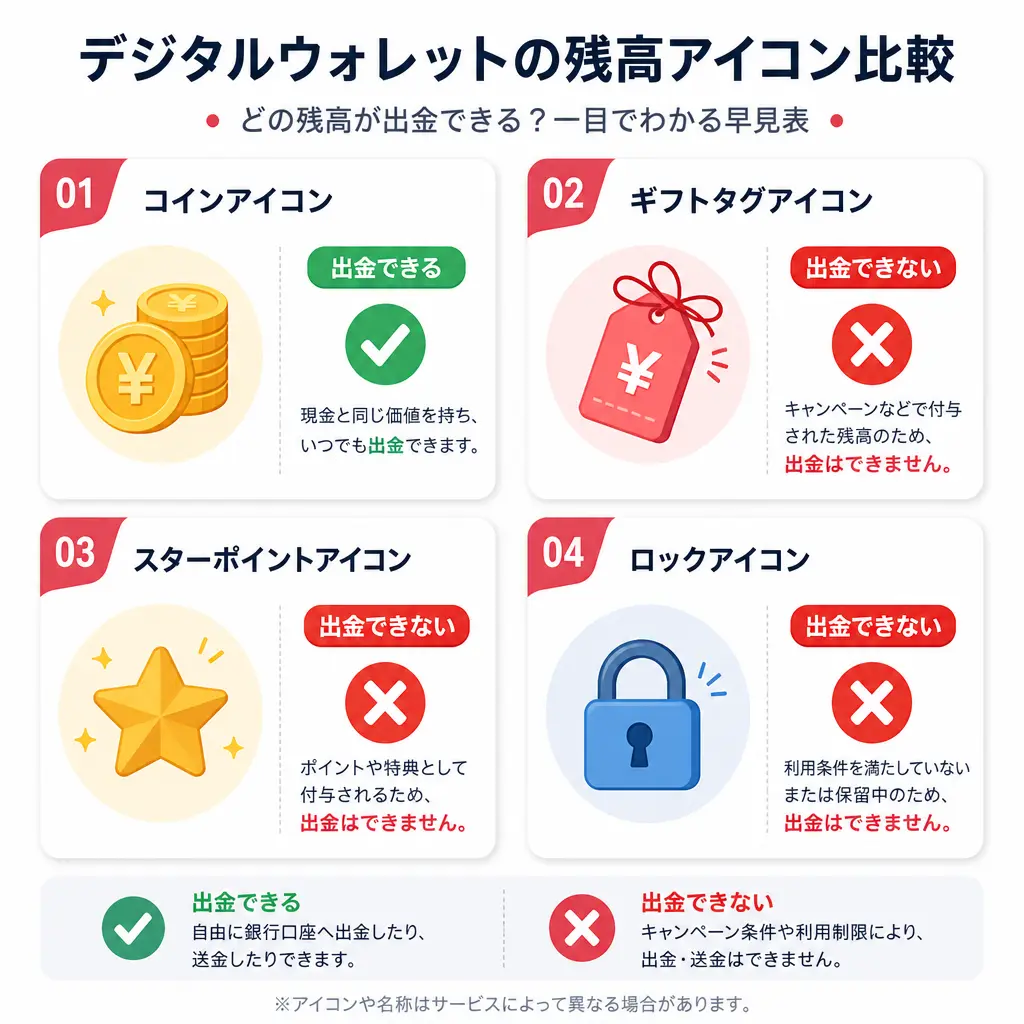
PayPayアプリの残高は、見た目は一つの数字でも、内部では4つの種類に分かれています。この区別を知らないまま「出金できない」と悩んでいる方が本当に多いです。
| 残高の種類 | 主な入手経路 | 出金可否 |
|---|---|---|
| PayPayマネー | 本人確認後の銀行チャージ、ATMチャージ、売上金 | ○ 可能 |
| PayPayマネー(給与) | 給与のデジタル払いで受け取った分 | ○ 可能 |
| PayPayマネーライト | 本人確認前のチャージ、ギフトカード、送金受取など | × 不可 |
| PayPayポイント | 決済特典、キャンペーン、ポイ活経由の付与 | × 不可 |
自分の残高がどれなのかは、アプリの「残高」画面をタップすれば内訳として確認できます。まずはここを開いてください。
ポイントとマネーライトの扱いについては、PayPayポイントを現金化する考え方やPayPayマネーライトの現金化事情を別途整理していますので、そちらの残高が中心の方は前提が変わってきます。
王道の方法はPayPayマネーの銀行口座出金
もっとも安全で、手数料も透明。それが公式の出金機能です。
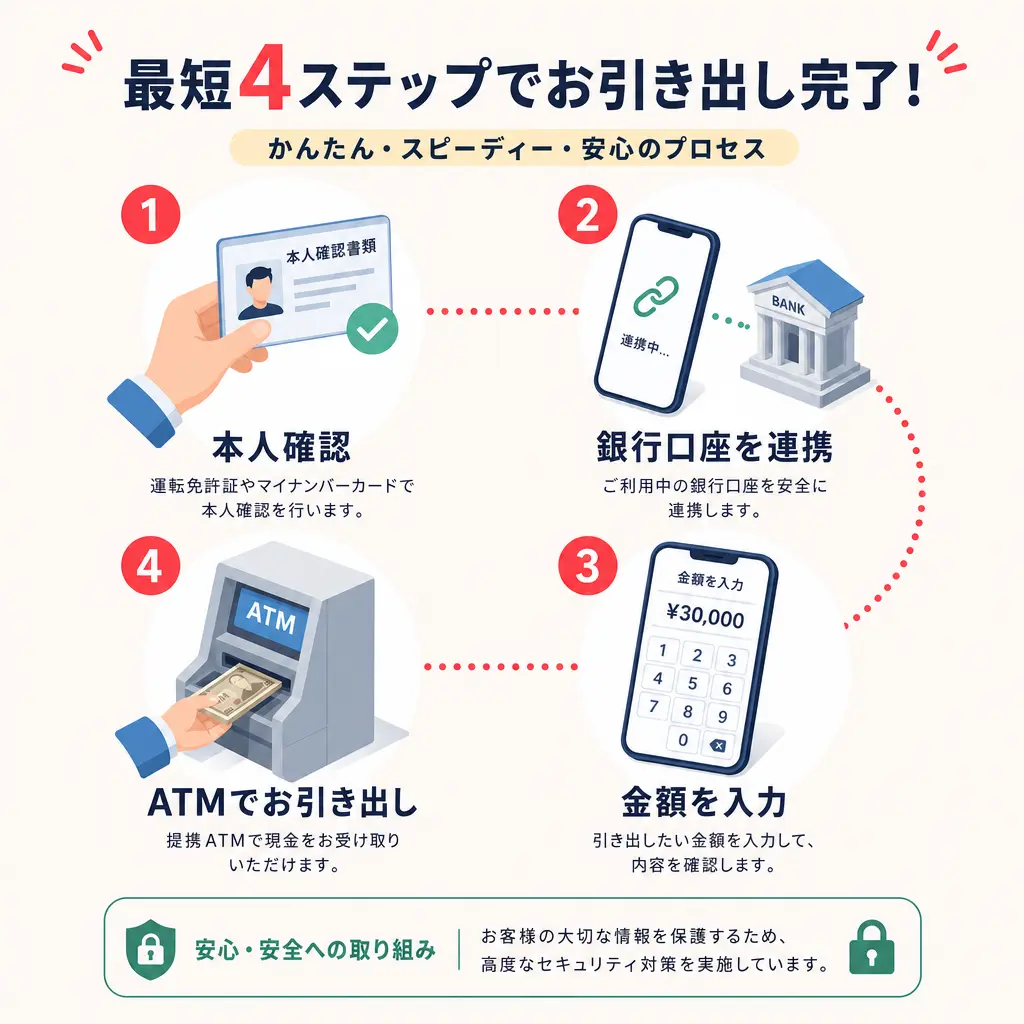
本人確認を済ませる
運転免許証やマイナンバーカードで eKYC を完了。数分〜翌営業日程度で承認されます。
出金先口座を登録
本人名義の銀行口座のみ登録可。家族名義は使えません。
金額を入力して申請
アカウント→残高→出金と進み、金額を入力。100円から申請できます。
ATMで引き出す
着金後、いつもの銀行ATMやコンビニATMで現金化完了です。
手数料と着金までの目安
ここが判断の分かれ目です。PayPay銀行を出金先にするかどうかで、コストがまるで変わります。
1回の出金にかかる手数料の比較
※金額・条件は変更される場合があるため、申請画面の表示を必ずご確認ください。
月に2〜3回出金する習慣があるなら、PayPay銀行の口座を開設したほうが確実に得です。年間で数千円の差になりますし、着金も早い傾向があります。他行の場合、申請のタイミングによっては翌営業日以降になることを見込んでおきましょう。金曜の夜に申請して月曜まで届かない、というのはよくあるパターンです。
カードを持たずに引き出すスマホATMという選択
PayPay銀行の口座があるなら、キャッシュカードなしでATMから現金を引き出せます。
セブン銀行ATMやローソン銀行ATMの画面で「スマートフォンでの取引」を選び、表示されたQRコードをアプリで読み取る。あとは暗証番号と金額を入力するだけです。財布を持ち歩かない生活をしている方には、かなり相性が良い方法だと感じています。
ただし、ATM利用手数料は時間帯や回数によって発生します。無料回数の範囲内で使うのが基本です。
出金できない残高を「実質的に現金へ変える」考え方
PayPayポイントやマネーライトは、仕組み上どうしても銀行口座に出せません。ここで多くの方が「現金化業者」に目を向けてしまうのですが、その前に検討したい現実的な手があります。
安全な代替策
- 食費や日用品をPayPayで払い、手元の現金を温存する
- 公共料金の請求書払いに充当して口座残高を守る
- 友人との割り勘でPayPay側を負担し、現金を受け取る
- ポイント運用に回して将来のマネーライトに育てる
避けたい方法
- 「即日現金化」をうたう業者への依頼
- ギフト券を購入して買取に流す反復的な換金
- SNSでの個人間の残高売買
- 他人名義口座への出金依頼
支払いに使って現金を減らさない、という発想が実はいちばん損失の少ない現金化です。手数料も換金率のロスもゼロですから。メルカリでのPayPay支払いのように、日常の買い物に組み込める場面は年々増えています。
現金化業者を使う前に知っておくべきリスク
よく見かける誤解として「一度だけなら大丈夫」という考え方があります。しかし、システム側は取引パターンを見ています。短期間に高額のギフト券を繰り返し購入すれば、不自然な動きとして検知されうる。そう考えておくのが現実的でしょう。
そもそも、現金を確保したいという目的なら、残高を無理に崩すより収入側を増やすほうが健全です。ポイントサイトの活用のように、時間を対価に変える方法は選択肢として残されています。
出金前に確認しておきたいチェックリスト
申請前の確認事項
よくある質問
本人確認をしていなくても出金できますか
できません。本人確認前のチャージ分はPayPayマネーライトとして扱われるため、出金対象外になります。先に本人確認を済ませてからチャージする、これが順番として正解です。すでにライトで保有している分は、支払いに使い切るのが現実的な処理方法になります。
銀行口座を持っていなくても現金化できますか
公式の出金機能を使う以上、本人名義の銀行口座は必須です。口座がない場合は、まずネット銀行の開設を検討してください。PayPay銀行ならスマホだけで申し込みが完結し、出金手数料も無料になるため一石二鳥です。
出金の上限額はどのくらいですか
1回あたり、また1日あたりの上限が設定されています。まとまった金額を動かす予定がある場合は、申請画面に表示される上限を事前に確認し、複数日に分けるスケジュールを組んでおくと安心です。他行宛ての場合は回数分だけ手数料がかさむ点も忘れずに。
PayPayポイントを直接現金に換える方法はありませんか
ポイントは1ポイント1円相当で支払いに使えますが、銀行口座への出金には対応していません。運用に回して増やすか、支払いに充てて手元現金を残すか。この二択で考えるのが現実的です。ポイントの効率的な貯め方についてはPayPayポイントの貯め方で整理しています。
出金申請を取り消すことはできますか
申請後の状況によって扱いが異なります。処理が進んでしまうと取り消せないケースが多いため、金額と口座は入力時に二度確認してください。誤った口座情報で組戻しが発生すると、余計な手数料と時間がかかります。
まとめとして
PayPayから現金へ。この道筋は、思っているよりシンプルです。PayPayマネーであれば公式の出金機能で完結し、それ以外の残高は支払いで活かす。この二段構えを頭に入れておけば、迷う場面はほとんどなくなります。
急いでいるときほど、換金率の高い近道に目が向きがちです。けれど、規約違反のリスクとアカウントを失う可能性を天秤にかければ、答えは自ずと見えてくるのではないでしょうか。
まずはアプリを開いて、残高の内訳を確認するところから。そこがすべての出発点になります。