「収入がない今、クレジットカードなんて夢のまた夢」——そう思い込んでいる方は、実はとても多いのです。退職して次の仕事が決まるまでの空白期間、育児に専念している時期、あるいは学業を終えたばかりのタイミング。人生には、誰にでも「無収入の期間」が訪れます。
そんなとき気になるのが、楽天カードの申込条件です。
結論から申し上げると、無職でも楽天カードの審査に通る可能性は確かにあります。ただし、それは「誰でも通る」という意味ではありません。通りやすい無職と、ほぼ通らない無職がはっきり分かれるのです。この記事では、ポイ活や家計改善の情報を長く追いかけてきた立場から、審査の仕組みと申込時の具体的な書き方まで、順を追って整理していきます。
この記事で学べること
- 楽天カードの公式申込条件は「満18歳以上」のみで、安定収入は明記されていない
- 申込フォームの職業欄には「お勤めされていない方」の選択肢が実際に用意されている
- 審査で見られるのは本人年収だけでなく、世帯年収・預貯金・信用情報の三点セット
- 無職の場合キャッシング枠は原則対象外で、収入証明書の提出も不要になる
- 職業を偽って申告すると信用情報に傷が残り、将来の審査すべてに影響する
楽天カードの申込条件に「収入」の文字はない
まず事実確認から始めましょう。
楽天カードの公式な申込条件として掲げられているのは、「満18歳以上の方(高校生を除く)」という年齢要件だけです。多くのクレジットカードが「安定継続収入のある方」と明記しているのに対し、楽天カードにはその一文がありません。
さらに実際の申込画面を進めていくと、職業を選ぶ欄に「お勤めされていない方」という選択肢が用意されています。つまり、無職であることを正直に申告したまま申し込める設計になっているのです。
ただし「申し込める」ことと「審査に通る」ことは別問題です。ここを混同すると、期待外れの結果に落ち込むことになります。
支払可能見込額=年収 − 生活維持費 − クレジット債務
この式が示しているのは、審査が「働いているかどうか」の一点勝負ではないという事実です。生活を維持したうえで、なお支払いに回せるお金があるか。カード会社が見ているのは、その一点に尽きます。
通りやすい無職と、通りにくい無職の分かれ目
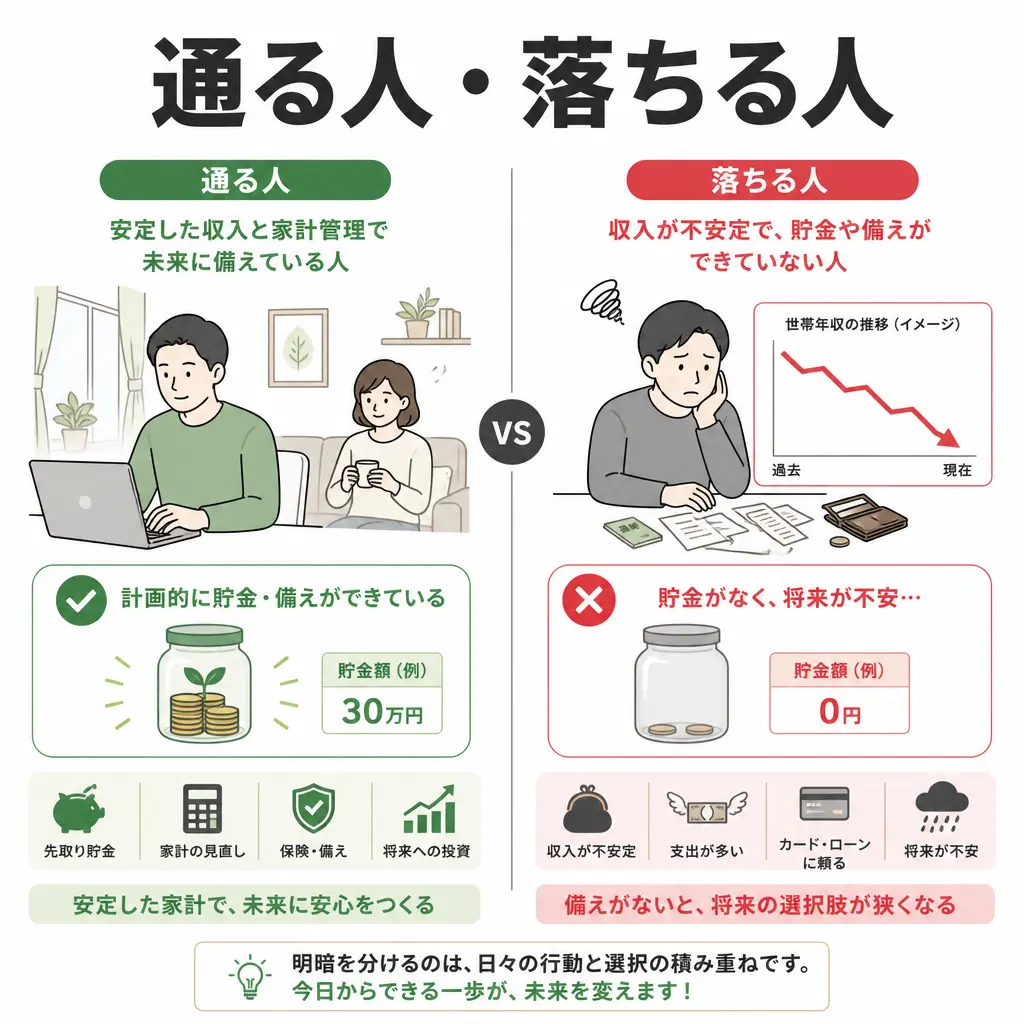
ひとくちに無職といっても、その中身はまったく異なります。実際の状況別に整理してみましょう。
通過が期待できるケース
- 配偶者に安定収入がある専業主婦・主夫
- 年金を継続的に受給している方
- 実家暮らしで世帯年収が高い方
- まとまった預貯金がある方
- 過去のカード利用で延滞歴がない方
厳しくなるケース
- 単身世帯で世帯年収も低い方
- 過去に長期の支払い延滞がある方
- 債務整理の記録が残っている方
- 短期間に複数社へ申し込んでいる方
- 他社ローンの残高が大きい方
この対比を眺めていただくと、一つの傾向が見えてきます。
審査で問われているのは「本人の職業」ではなく「支払いの原資が世帯として存在するか」という点。同じ「無職」でも、背景にある家計の姿がまったく違うのです。
専業主婦・主夫がもっとも通りやすい理由
配偶者に安定収入がある場合、同一生計の家族として世帯年収を申告できます。これはカード会社から見れば、実質的に返済能力が担保されている状態です。楽天カードに限らず、専業主婦向けの発行実績は各社ともに豊富です。
退職直後・求職中の方が気をつけたい点
会社を辞めた直後は、実は微妙なタイミングです。前職の収入実績はあっても、現時点では無収入。個人的な経験では、退職前に申し込んでおくのがもっとも合理的だと感じています。在職中であれば通常の審査基準で判断されるためです。すでに退職済みの場合は、預貯金額を正確に申告することが重要になります。
申込フォームの書き方で結果が変わる
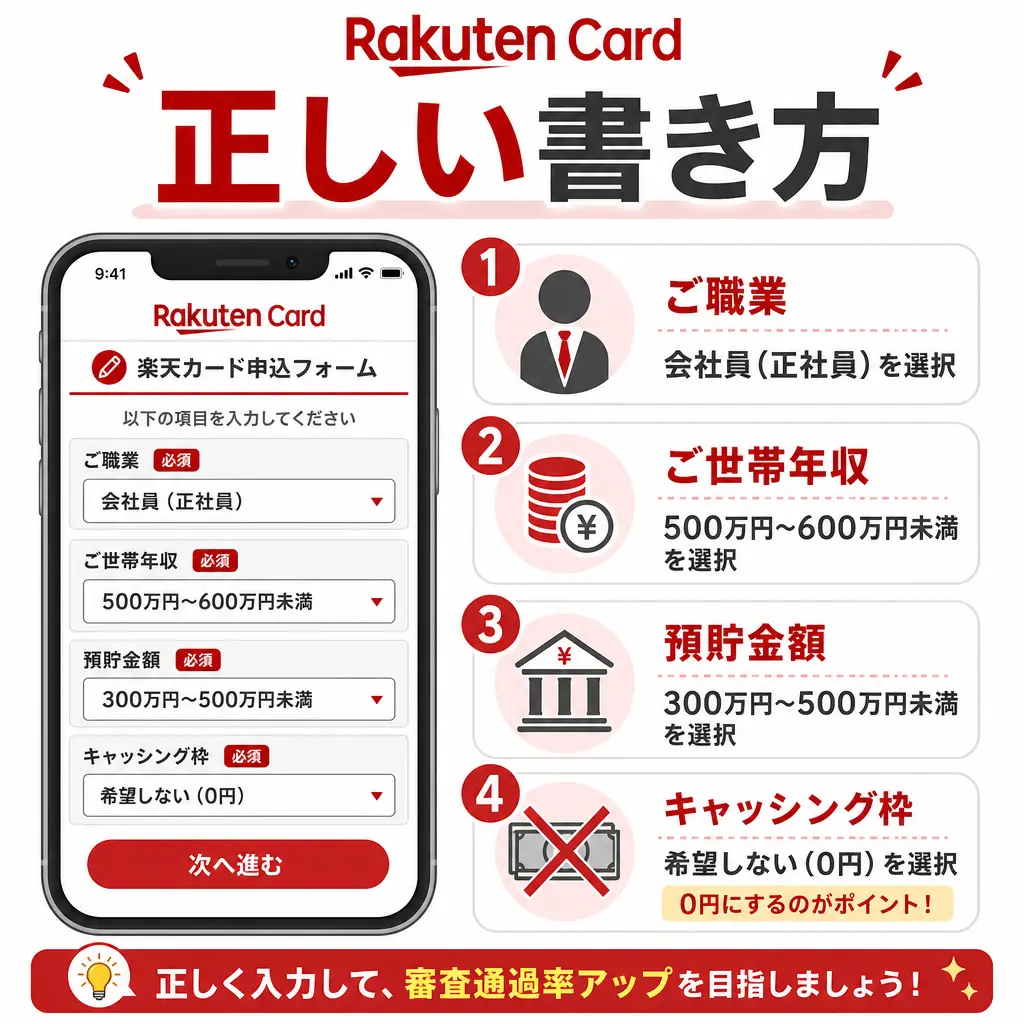
ここが実務上もっとも大切なパートです。書き方一つで印象が変わります。
職業欄を正直に選ぶ
「お勤めされていない方」を選択。専業主婦の方は該当区分を選びます。
世帯年収を正確に記入
同一生計の家族の年収を合算。盛らず、削らず、実額どおりに。
預貯金額を申告する
入力欄がある場合は必ず記入。返済原資の証明になります。
キャッシング枠は0円に
希望額を0にすることで、審査のハードルが下がります。
キャッシング枠と収入証明書の扱い
無職の方が知っておくべき、実務的なルールがあります。
楽天カードの公式案内では、お勤めでない方(専業主婦・無職を含む)はキャッシング枠付与の対象外とされています。そして対象外であるがゆえに、収入証明書の提出・返送も不要になります。
これは一見デメリットに思えるかもしれません。しかし見方を変えれば、書類準備の手間がなく、ショッピング枠だけを目的とするなら申込のハードルはむしろ低いということです。
発行された場合の限度額は、10万円から30万円程度と控えめな設定になりやすい傾向があります。これは無職に限った話ではなく、初回発行では一般的な水準です。利用実績を積み重ねることで、後から増枠審査を受けられます。
審査に落ちてしまったときの考え方
否決の通知は、理由を教えてもらえません。ですが、原因は概ね三つに絞られます。
再申込前に整えておきたいこと
申込情報は信用情報機関に約6か月間記録されます。落ちた翌週に再申込しても、状況が何も変わっていない以上、結果は同じです。焦らないこと。これが最大のコツかもしれません。
カードが持てない期間の代替手段
審査を待つ間、支払い手段が完全になくなるわけではありません。デビットカードは口座残高の範囲で使えるため、原則として審査がありません。楽天銀行のデビットカードなら楽天ポイントも貯まります。口座開設の際の特典については、楽天銀行の紹介コード活用法を参考にされるとよいでしょう。
また、収入がない期間の家計を補う手段として、ポイントサイトの活用も現実的な選択肢です。カードがなくても取り組める内容が中心で、ポイ活のおすすめ手法を押さえておくと、月数千円から一万円程度の上積みが見込めます。楽天経済圏での買い物を予定しているなら、楽天とポイントサイトの併用で還元率を底上げする方法も知っておいて損はありません。
よくある質問
無職でも本当に楽天カードは発行されるのですか
可能性はあります。ただし世帯年収や預貯金、信用情報の状態によって結果は大きく変わります。「無職だから確実に無理」でもなければ「無職でも誰でも通る」でもない、というのが実態です。
年収欄には0円と書くべきですか
本人に収入がなければ、本人年収は0円が正しい記入です。そのうえで世帯年収の欄に、同一生計の家族の収入を正確に記入してください。虚偽の数字を入れる必要はまったくありません。
ニートや実家暮らしでも申し込めますか
申込自体は可能です。実家暮らしで親御さんの収入が安定している場合、世帯年収として評価される余地があります。ただし単身で世帯収入も乏しい場合は、率直に申し上げて厳しい判断になりやすいのが現実です。
審査結果はどれくらいで届きますか
通常は数日以内、早ければ即日に案内が来ることもあります。ただし年末年始やゴールデンウィークを挟む時期は、平常時より数日長くかかる傾向があります。急ぎの場合は連休前の申込をお勧めします。
家族カードという選択肢はどうですか
配偶者や親が本会員としてカードを持っているなら、家族カードの発行が現実的です。家族カードは本会員の信用力で発行されるため、無職の方本人への審査は原則行われません。楽天ポイントも本会員の口座にまとめて貯まるため、家計全体で見れば効率的です。
まとめとして
無職という状態は、それ自体が審査の絶対的な壁ではありません。カード会社が見ているのは肩書きではなく、支払いを続けられる家計の実態です。
まずは自分の世帯年収と預貯金を正確に把握すること。次に信用情報に傷がないか確認すること。そのうえで職業を正直に申告して申し込む。この順序さえ守れば、やるべきことは決して多くありません。
状況は変わっていきます。今日通らなくても、半年後には結果が違うこともあるでしょう。焦らず、記録を整えながら、ご自身のペースで進めていただければと思います。